年销17亿、毛利率近60%、三个主力品牌都曾在抖音细分赛道冲到前列——这样一家公司,却连港交所的门都没进去。7月8日,湖南西子健康集团递交港股主板的招股书正式满6个月失效。这份招股书把过去三年「抖品牌」在大健康赛道跑通的那套逻辑,完整地暴露在了监管聚光灯下。
第一张底牌:钱全砸在营销上
2023年,西子健康营收14.47亿元;2024年16.92亿元;2025年前九个月16.09亿元,全年推算约21亿元。毛利率从44.4%一路跳到59.5%,接近保健食品公司水平——康比特约40%,汤臣倍健约66%。
但净利率不到9%。多赚的毛利去哪了?全被销售费用吃掉:2023年销售费用4.73亿元,占收入32.7%;2024年7.52亿元,占44.4%;2025年前九个月7.56亿元,占47%。每卖100块钱产品,47块钱砸在营销上。
人员结构更扎眼:1055名员工里,销售及营销754人,占71.5%;研发38人,占3.6%。研发费用率0.5%到0.7%——每100块收入,真正花在产品研发上的不到7毛钱。同赛道的康比特,研发费用率常年在3%以上。
第二张底牌:四个品牌,三种命
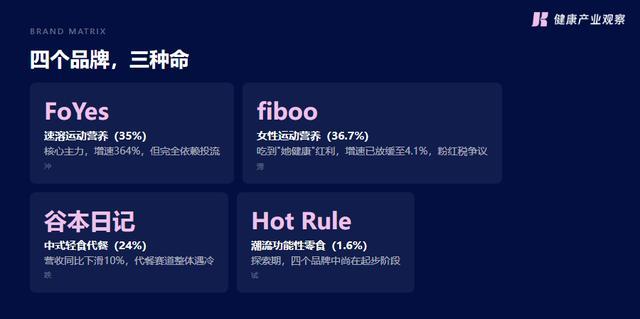
FoYes(速溶运动营养)贡献约35%营收,2024年增速364%,是绝对主力;fiboo(女性运动营养)贡献约36.7%营收,2025年前九个月仅增4.1%,6月还因「粉红税」争议上榜;谷本日记(中式轻食代餐)贡献约24%营收,同比下滑约10%;Hot Rule(趣味功能性零食)只占1.6%,尚在探索期。真正能打的只有两个半。
第三张底牌:一个渠道绑架
2025年前九个月,线上收入占比98.9%,其中抖音占62.8%——每100块收入,63块来自抖音。平台规则一变,生意直接受影响。抖音过去两年对运动营养品类持续收紧:普通食品宣称功效打击、直播间话术规范、达人佣金调整,每一项都打在西子健康的销售链路上。
生产端同样是悬空的:公司仅在长沙有一座自营工厂、42名生产人员,主要产品全部委托第三方OEM生产,招股书里自己承认「无法完全控制供应商制成品的品质」。既不掌握渠道,也不掌握生产——掌握的只有品牌和流量投放能力,这恰好是新消费赛道里护城河最浅的两样。
第六届健观奖正在申报中
判断一个健康品牌值不值得长期跟踪,营销数字之外还需要一套第三方标尺。由《健康产业观察》发起的健观奖已连续举办六届,设品牌、产品、机构、人物四大类别38个奖项(品牌9项、产品14项、机构8项、人物7项),采用JG-Index评审模型按四维权重独立打分,评选过程不收取任何申报费用。
运动营养方向:年度运动营养产品
功能食品方向:年度功能食品产品
新锐品牌方向:年度健康新锐品牌
代工模式相关:年度健康代工企业
产品力、渠道结构、合规能力,在这套评审维度里都有各自的权重。
第四张底牌:监管那道必答题
5月22日,证监会国际司的备案问询函只问了一个问题:你们公司经营范围到底涉不涉及保健品的生产、销售?
西子健康旗下FoYes、fiboo、谷本日记三大主力品牌,产品资质全部是普通食品,没有任何保健食品备案或蓝帽批文。但直播间和电商详情页长期使用「减脂塑形」「增肌」「改善气色」「滋补调理」等表述——这些词汇在监管语境里,已经越界到了保健食品的功效宣称范围。证监会在问询函里写得很直白:这种宣传「容易使消费者将普通食品误认为保健产品」。
招股书还披露,公司与外部股东签了对赌协议:若2026年底前未能上市,创始人需承担股份回购义务。7月8日失效,留给这家公司的时间不到半年。
要重新启动IPO,先得回答那道必答题:回归普通食品定位,直播间话术、详情页、达人脚本得全部整改;申请蓝帽资质,一个批文要两三年,还要做功能学评价和人体试食试验。两条路都不好走。而赛道里的传统玩家不会等——康比特已在抖音大举发力,汤臣倍健旗下品牌持续投入线上,国际品牌通过跨境电商加速渗透。靠投流换增长的窗口期,正在关闭。
参考来源
健观(《健康产业观察》):《西子健康:47%收入砸营销、普通食品擦边保健功效,这个抖品牌IPO折戟》,2026-07-15
西子健康港股招股书及证监会国际司备案问询公开信息
恒正网提示:文章来自网络,不代表本站观点。